【騙案深度分析】送禮引路、微利誘餌:點解「點擊賺錢」會演變成借錢填氹?
發布日期:2026年7月17日・7分鐘閱讀
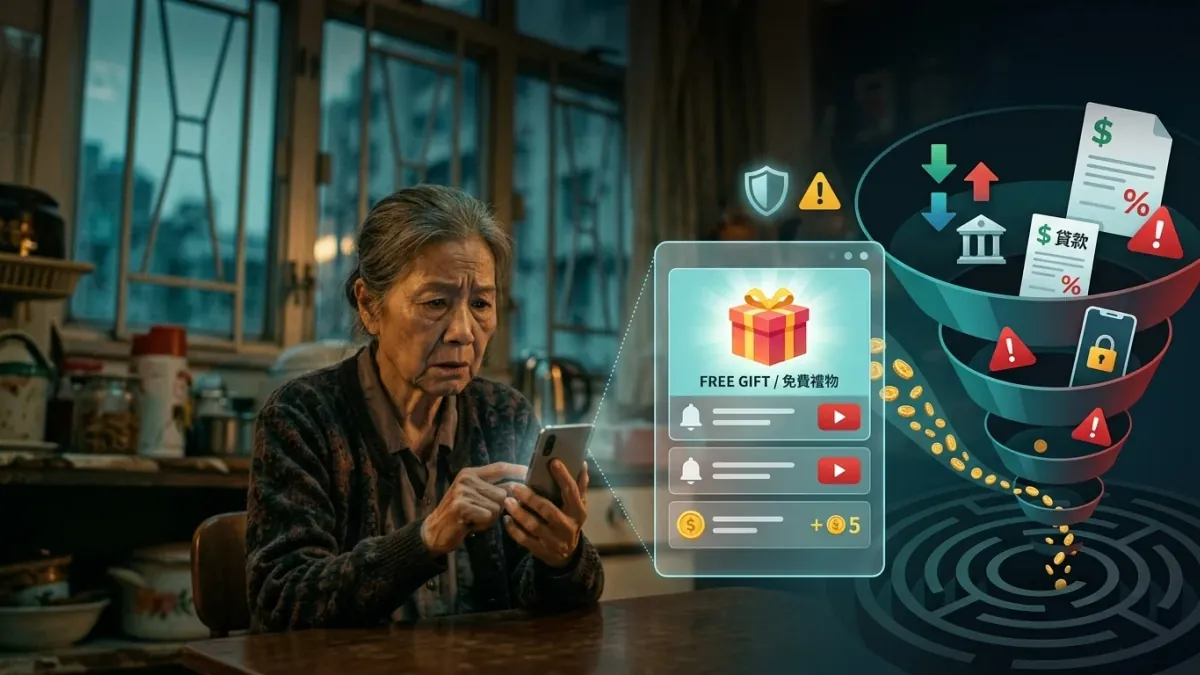
社交平台登記「免費送水壺」,竟演變成借貸十幾萬的噩夢?七旬長者誤信點擊影片輕鬆賺錢,嚐得微利甜頭後墮入「墊資搶單」圈套,短短數天內借貸十多萬元血本無歸。
導讀
在社交平台看到「免費送水壺」宣傳,以為只是普通推廣登記?隨後對方邀請你動動手指點擊影片賺取零用錢,你以為真的遇到輕鬆賺快錢的良機?
本文深入剖析這類假借「網上推介任務」為名的詐騙陷阱。我們會為你拆解騙徒如何利用幾十元甜頭取得信任,再利用緊湊節奏誘使受害人借貸巨款,助你看清背後的操弄手法。
案例背景
據受害人講述,一名七旬長者早前在社交平台看到送贈水壺的優惠宣傳。她聯絡對方後,被引導參與所謂網上推介影片的任務,對方聲稱點擊影片即可賺取佣金。
涉案人士首兩天準時發放十多元至二十多元的報酬,令受害人放下戒心。到了第三天,對方以名額已滿為由,要求受害人拿出500元資金「搶單升級」,並承諾當天連本帶利歸還。受害人抱著以小博大的心態照辦。
隨後騙徒將任務金額大幅推高至500元或以上,並在群組中不斷催促。受害人在缺乏時間思考下持續付款。在短短數天內,受害人將借來的十幾萬元全數轉給對方,最終血本無歸,深陷債務危機。受害人事後要求退款,對方卻要求繼續入錢,並以「不符合公司規定」拒絕見面交收。
機制拆解:先給甜頭建立信任,再以「墊資搶單」層層加碼
這種騙局的核心,並非單純向受害人索取金錢,而是精準控制受害人的心理防線,分三步將受害人套牢:
第一步:低門檻微利引誘。騙徒利用「免費送禮」等零風險藉口吸引公眾聯絡。隨後,對方提供極其簡單的點擊工作。首一兩天,受害人完成點擊後,確實能順利收到十多元至二十多元的利潤。這不是騙徒大方,而是騙徒預繳的誘餌成本,目的在於打破一般人「網上兼職不可信」的固有防線。
第二步:偷換概念,引入「墊資」(即要求受害人自行先拿出現金墊付)。當受害人相信系統真的能夠賺錢,騙徒便聲稱原有免費級別額滿,要求拿出500元「搶單」。此時,事情的性質已經由「付出勞力賺工資」,暗中轉變成「先交保證金再分紅」。
第三步:壓縮思考時間,誘發沉沒成本恐慌。騙徒見受害人願意掏出本金,便隨即將任務金額大幅提高至500元或更高。同時,騙徒透過緊密的指令施加時間壓力,令受害人根本沒有空間停下來冷靜計算。受害人為求取回已投入的本金及報酬,容易產生「再投入一次就能全數拿回」的心理,最終在短時間內耗盡資金,甚至不惜借貸。
盲區剖析:點解一般人容易中招
第一個盲區,是誤將「前期成功提現」等同於「對方背景可信」。一般人直覺認為騙徒只會騙走金錢,不會向受害人發放款項。看到銀行戶口確實有幾十元進帳,受害人往往誤以為這是一份正當兼職。陷阱是精心設計出來的,中招不代表受害人愚蠢,只是騙徒利用了真實款項作為幌子。
第二個盲區,是深陷沉沒成本與群組施壓的心理盲點。當受害人投入了第一筆500元本金後,騙徒利用極緊迫的節奏催促下一步。受害人害怕一旦停步便會損失先前的本金,在慌亂之下失去了向家人商量或對外求證的理性判斷力,甚至走向借貸的一步。
防範建議
- 認清墊資陷阱:凡是聲稱「網絡兼職賺錢」,但中途要求你先拿出本金「墊資」、「搶單」或升級帳戶,全部都是詐騙,你應立即停止操作。
- 切勿借貸填氹:無論對方承諾的回報多麼吸引,你絕對不能為了完成任務而向親友借錢或向財務機構借貸,以免令自己陷入債務危機。
- 果斷拒絕補倉:如果對方以「完成後才能一次過提現」或「需要再入錢才能退款」為藉口,你必須明白這是騙徒的拖延說辭,切勿再轉移任何資金。
- 善用查核工具:面對任何陌生推介或要求轉帳,你可以先利用香港警務處的「防騙視伏器」(Scameter,搜尋可疑電話及帳戶的工具)評估風險。
- 遇疑即時求助:如果懷疑自己已經受騙,你應立即致電反詐騙協調中心熱線18222諮詢專業意見,並盡早報警求助。
防騙自查工具:正常兼職 vs 本案陷阱
| 流程環節 | 正常兼職工作 | 本案刷單陷阱 |
|---|---|---|
| 開始工作條件 | 僱主不會要求僱員預先支付任何保證金或升級費 | 以「免費送禮」吸引聯絡,隨後要求付費「搶單」才能接任務 |
| 資金流向 | 永遠由僱主單向發放薪酬,僱員不需注資 | 騙徒先發放極少額甜頭,隨後要求受害人不斷過數(銀行轉帳) |
| 提現及退款機制 | 薪酬依勞資協議定期發放,無須額外付費解鎖 | 聲稱本金遭凍結,要求受害人「必須再入錢」才有機會退款 |
| 實體營運核實 | 具備明確營業地點,可進行正式辦公或當面洽談 | 拒絕當面現金交收,僅在網絡群組以「公司規定」推搪見面 |
編輯室延伸分析
編輯室觀點:本案揭示了一種針對長者生活習慣的網絡騙局。騙徒並非隨機發送陌生連結,而是利用日常生活用品的優惠宣傳作為突破口,降低公眾戒心。在長者主動聯絡後,騙徒再透過按時發放小額佣金的手法,逐步瓦解受害人的防備心理。
謹記:便宜莫貪。
本案中,騙徒利用緊湊的時間節奏,將單次任務金額由幾十元推高至數百元以上,令受害人在數天內耗盡借款。正因如此,善用防騙科技建立「思考緩衝期」對此類個案尤其重要,因為騙徒最懼怕受害人冷靜核實。市民在面對任何要求轉帳至個人戶口或陌生機構指示時,應先使用「防騙視伏器」(Scameter)查核對方的銀行戶口號碼、轉數快識別碼或電話號碼。只要系統顯示為紅色「高危有伏」,就必須立刻停止所有交易。
本案另一個關鍵轉折點,在於受害人嘗試交涉時,騙徒以「不符合公司規定」為由拒絕當面現金交收,並反過來索取更多金錢。這種行為涉嫌觸犯與詐騙相關之刑事罪行。大眾必須認清,正規商業運作絕不會要求客戶為了領回自身款項而無休止注入資金。面對疑似騙局,最有效的方法並非私下交涉,而是及早致電反詐騙協調中心熱線18222,由專業人員評估並採取相應行動。
資料來源
本文個案參考資料:〈70歲長者誤墮刷單任務陷阱失十多萬〉,由 香港防騙個案 分享 發布於 東張+ ,連結:https://www.youtube.com/watch?v=SnoyyEPLJFE 。本文以批評、評論及公眾教育為目的,如欲觀看完整個案經過,請瀏覽原作者之發布平台。